
Taxe de vente en Colombie-Britannique 2026
La Colombie-Britannique ajoute une TVP de 7 % à la TPS fédérale de 5 %, soit 12 % au total. L’inscription à la TPS s’impose à partir de 30 000 $, mais les obligations de TVP peuvent commencer dès 10 000 $.
Dernière mise à jour
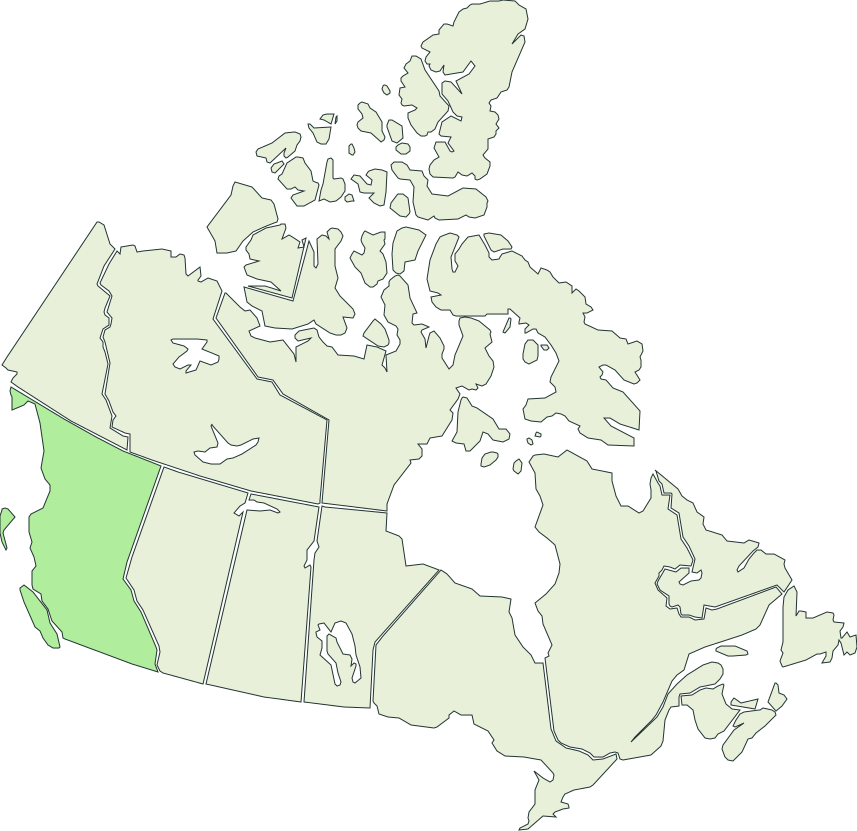
L’essentiel
La Colombie-Britannique combine la TPS fédérale de 5 % et une taxe de vente provinciale (TVP) de 7 %, pour un total de 12 %. Inscrivez-vous à la TPS/TVH dès que vos revenus dépassent 30 000 $ sur quatre trimestres consécutifs, et inscrivez-vous séparément à la TVP de la Colombie-Britannique dès que vos ventes de l’extérieur de la province vers la Colombie-Britannique dépassent 10 000 $ (les vendeurs canadiens situés hors de la Colombie-Britannique qui sollicitent des clients de la province doivent s’inscrire quel que soit ce seuil). Les produits alimentaires de base et les médicaments sur ordonnance sont détaxés ou exonérés; les SaaS sont généralement taxables, puisque la TVP de la Colombie-Britannique s’applique aux logiciels et aux services de télécommunication.
Taxabilité en bref
SaaS
Taxable
Épicerie
Exonérée
Taux de taxe de vente
La Colombie-Britannique superpose la TPS fédérale de 5 % et une taxe de vente provinciale (TVP) de 7 %, pour un total de 12 %. Les deux taxes sont distinctes : l’ARC administre la TPS et le ministère des Finances de la Colombie-Britannique administre la TVP, de sorte que les entreprises produisent deux déclarations.
Composante | Taux | Portée |
|---|---|---|
TPS fédérale | 5 % | Tout le Canada |
TVP de la C.-B. | 7 % | Colombie-Britannique |
Total | 12 % | Colombie-Britannique |
Pour connaître le taux de TPS, de TVP, de TVQ ou de TVH de chaque province et territoire, utilisez notre calculateur de taxe de vente du Canada.
Le budget 2026 annonçait que la Colombie-Britannique étendrait la TVP à certains services professionnels à compter du 1er octobre 2026, notamment les services de comptabilité, d’architecture, d’ingénierie et de géoscience, de sécurité et d’immobilier non résidentiel (avis 2026-001). En septembre 2026, la province a suspendu cet élargissement : la TVP ne s’applique donc pas à ces services à compter du 1er octobre 2026.
Inscription et seuil de nexus
La Colombie-Britannique prévoit deux déclencheurs d’inscription plutôt qu’un nexus économique à l’américaine. Inscrivez-vous à la TPS/TVH auprès de l’ARC dès que vos revenus taxables dépassent 30 000 $ sur quatre trimestres civils consécutifs [1]. Inscrivez-vous à la TVP de la Colombie-Britannique si votre entreprise est située dans la province ou, si elle est située ailleurs au Canada, dès que vous vendez et livrez des biens taxables (ou fournissez des logiciels ou des services de télécommunication) à des clients de la Colombie-Britannique tout en sollicitant des commandes dans la province, quel que soit votre chiffre d’affaires, ou sinon dès que vos revenus bruts tirés des biens, des logiciels et des services de télécommunication vendus à des clients de la Colombie-Britannique dépassent 10 000 $ au cours des 12 derniers mois ou des 12 prochains mois; les vendeurs situés hors du Canada sont soumis au critère de 10 000 $ pour les logiciels et les services de télécommunication, et doivent s’inscrire lorsqu’ils détiennent des stocks de biens en Colombie-Britannique [4]. Les étapes d’inscription figurent dans la section sur l’inscription.
Fréquence de déclaration et échéances
Les déclarations de TPS suivent le calendrier de l’ARC (mensuel, trimestriel ou annuel) et sont dues un mois après la fin de la période pour les déclarants mensuels et trimestriels. Les déclarations de TVP de la Colombie-Britannique se produisent dans eTaxBC et sont généralement dues le dernier jour du mois suivant la période de déclaration.
Exonérations
Les produits alimentaires de base et les médicaments sur ordonnance sont détaxés aux fins de la TPS et exonérés de la TVP de la Colombie-Britannique. La TVP de la Colombie-Britannique s’applique aux logiciels et aux services de télécommunication : les SaaS sont donc généralement taxables en Colombie-Britannique, en plus de la TPS fédérale.
Certificats de revente et d’exemption
La Colombie-Britannique permet à une entreprise d’acheter des biens destinés à la revente sans payer la TVP en remettant au fournisseur son numéro de TVP ou un certificat d’exemption [6]. La TPS payée sur les intrants d’entreprise est récupérée au moyen de crédits de taxe sur les intrants, mais la TVP payée n’est pas récupérable [9]. Les produits alimentaires de base et les vêtements pour enfants sont aussi exonérés de la TVP [6].
Pénalités
Une TPS en retard entraîne la pénalité de l’ARC (1 % du montant dû plus 25 % de ce 1 % par mois, jusqu’à 12 mois, en plus des intérêts). Une TVP de la Colombie-Britannique en retard entraîne ses propres pénalités provinciales : 5 % du montant dû plus 1 % par mois (jusqu’à 12 mois) pour une déclaration en retard et 10 % pour un paiement en retard, en plus des intérêts.
Vérifications et recours
L’ARC vérifie la partie TPS; pour contester une cotisation de TPS, produisez un avis d’opposition (formulaire GST159) dans les 90 jours, puis interjetez appel devant la Cour canadienne de l’impôt [11]. La Colombie-Britannique vérifie la TVP; vous pouvez porter une cotisation de TVP en appel auprès du ministre des Finances dans les 90 jours suivant la décision [8].
Sources
[2] Agence du revenu du Canada – TPS/TVH pour les entreprises de l’économie numérique
[3] Gouvernement de la Colombie-Britannique – Taxe de vente provinciale (7 %)
[5] Gouvernement de la Colombie-Britannique – TVP sur les logiciels et les SaaS
[7] Gouvernement de la Colombie-Britannique – Déclarer et payer la TVP
[8] Gouvernement de la Colombie-Britannique – Porter en appel une cotisation de TVP
[9] Agence du revenu du Canada – Type de fourniture (épicerie détaxée, crédits de taxe sur les intrants)
[11] Agence du revenu du Canada – Présenter une opposition (TPS/TVH)
Vérifié en juillet 2026 d’après les indications de l’Agence du revenu du Canada et du gouvernement de la Colombie-Britannique. Les liens mènent aux pages en anglais.
Questions fréquentes
La Colombie-Britannique applique la TPS de 5 % et la TVP de 7 %, soit un total de 12 %.
À la TPS à 30 000 $ sur quatre trimestres consécutifs, et à la TVP de la Colombie-Britannique à 10 000 $ de ventes taxables dans la province (les vendeurs canadiens de l’extérieur de la province qui sollicitent des clients de la Colombie-Britannique doivent s’inscrire quel que soit ce seuil).
Oui. La TVP de la Colombie-Britannique s’applique aux logiciels et aux services de télécommunication : les SaaS sont donc généralement taxables dans la province, en plus de la TPS fédérale.
Non. Les produits alimentaires de base et les médicaments sur ordonnance sont détaxés aux fins de la TPS et exonérés de la TVP de la Colombie-Britannique.
La TPS suit le calendrier de l’ARC (un mois après la fin de la période); la TVP de la Colombie-Britannique est généralement due le dernier jour du mois suivant, dans eTaxBC.
Non. La Colombie-Britannique applique la TPS et la TVP séparément plutôt qu’une TVH harmonisée : les entreprises produisent donc deux déclarations.
Prêt à automatiser votre taxe de vente?
Aucune carte de crédit requise.