
Guide de la taxe de vente de Terre-Neuve-et-Labrador (TVH) 2026
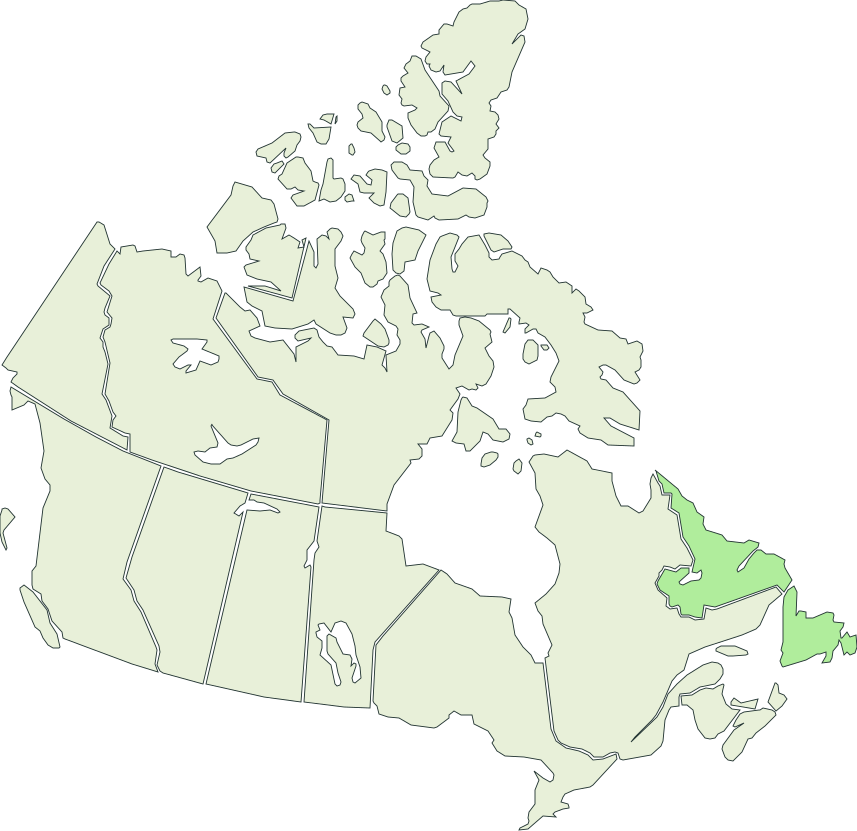
Terre-Neuve-et-Labrador applique la TVH de 15 % (5 % fédéral, 10 % provincial) comme une taxe combinée unique. L’inscription est obligatoire dès que vos ventes atteignent 30 000 $.
Dernière mise à jour
L’essentiel
Terre-Neuve-et-Labrador applique la taxe de vente harmonisée (TVH), qui combine la TPS fédérale de 5 % et une composante provinciale de 10 % pour un taux unique de 15 %. Inscrivez-vous à la TPS/TVH dès que vos revenus taxables dépassent 30 000 $ CA sur quatre trimestres civils consécutifs. Les produits d’épicerie de base, les médicaments sur ordonnance et de nombreux appareils médicaux sont détaxés, et certains services de santé et d’éducation sont exonérés; les SaaS et les produits numériques sont taxables à la TVH.
Taxabilité en bref
SaaS
Taxable
Produits numériques
Taxable
Épicerie
Détaxée
Taux de taxe de vente
Terre-Neuve-et-Labrador applique la taxe de vente harmonisée (TVH), une taxe unique de 15 % qui combine la TPS fédérale de 5 % et une composante provinciale de 10 %. L’ARC l’administre, de sorte que les entreprises produisent une seule déclaration.
Composante | Taux | Portée |
|---|---|---|
TPS fédérale | 5 % | Tout le Canada |
Composante provinciale | 10 % | Terre-Neuve-et-Labrador |
TVH combinée | 15 % | Terre-Neuve-et-Labrador |
Pour connaître le taux de TPS, de TVP, de TVQ ou de TVH de chaque province et territoire, utilisez notre calculateur de taxe de vente du Canada.
Inscription et seuil de nexus
Le Canada applique un seuil d’inscription plutôt qu’un nexus économique à l’américaine. Vous devez vous inscrire à la TPS/TVH dès que vos revenus taxables dépassent 30 000 $ CA sur quatre trimestres civils consécutifs [2]. Les entreprises non résidentes qui vendent des produits ou des services numériques à des clients de Terre-Neuve-et-Labrador s’inscrivent selon le régime simplifié de la TPS/TVH, au même seuil de 30 000 $ CA [3]. Les étapes d’inscription figurent dans la section sur l’inscription.
Fréquence de déclaration et échéances
L’ARC attribue une fréquence de déclaration mensuelle, trimestrielle ou annuelle de la TVH selon vos revenus. Les déclarations mensuelles et trimestrielles sont dues un mois après la fin de la période de déclaration; les déclarants annuels disposent en général de trois mois.
Exonérations
Les produits d’épicerie de base, les médicaments sur ordonnance et de nombreux appareils médicaux sont détaxés, et certains services de santé et d’éducation sont exonérés. Les SaaS et les produits numériques sont assujettis à la TVH à Terre-Neuve-et-Labrador.
Certificats de revente et d’exemption
Le Canada n’utilise pas de certificats de revente à l’américaine. Un inscrit à la TPS/TVH récupère la taxe payée sur les biens achetés pour la revente et sur ses autres intrants commerciaux au moyen de crédits de taxe sur les intrants demandés dans sa déclaration [5]. Le seul remboursement provincial au point de vente de Terre-Neuve-et-Labrador vise les livres imprimés admissibles; la TVH complète de 15 % s’applique donc aux autres biens taxables, y compris les vêtements [1][7].
Pénalités
Une production tardive entraîne la pénalité de l’ARC, soit 1 % du montant dû plus 25 % de ce 1 % par mois entier de retard (jusqu’à 12 mois), en plus des intérêts.
Vérifications et recours
L’ARC vérifie la TPS/TVH à Terre-Neuve-et-Labrador. Pour contester une cotisation, produisez un avis d’opposition (formulaire GST159) dans les 90 jours suivant la date de la cotisation; si vous êtes toujours en désaccord, vous pouvez interjeter appel devant la Cour canadienne de l’impôt [6].
Sources
[1] Agence du revenu du Canada – Taux de la TPS/TVH (Terre-Neuve-et-Labrador, 15 %)
[2] Agence du revenu du Canada – Quand s’inscrire à la TPS/TVH et la percevoir (seuil de 30 000 $)
[3] Agence du revenu du Canada – TPS/TVH pour les entreprises de l’économie numérique
[4] Agence du revenu du Canada – Dates limites de production et de remise de la TPS/TVH
[6] Agence du revenu du Canada – Produire une opposition (TPS/TVH)
Vérifié en juillet 2026 d’après les indications de l’Agence du revenu du Canada. Les liens mènent aux pages en anglais de l’Agence du revenu du Canada; chacune existe aussi en français.
Questions fréquentes
Terre-Neuve-et-Labrador applique une TVH de 15 % — la TPS fédérale de 5 % plus une composante provinciale de 10 %.
Dès que vos revenus taxables dépassent 30 000 $ CA sur quatre trimestres civils consécutifs. Les vendeurs numériques non résidents utilisent le régime simplifié, au même seuil.
Oui. Les SaaS et les produits numériques sont assujettis à la TVH de 15 % de la province.
Non. Les produits d’épicerie de base et les médicaments sur ordonnance sont détaxés, c’est-à-dire taxés à 0 %.
Les déclarations mensuelles et trimestrielles sont dues un mois après la fin de la période; les déclarants annuels disposent en général de trois mois.
1 % du montant dû plus 25 % de ce 1 % par mois entier de retard, jusqu’à 12 mois, en plus des intérêts.
Prêt à automatiser votre taxe de vente?
Aucune carte de crédit requise.