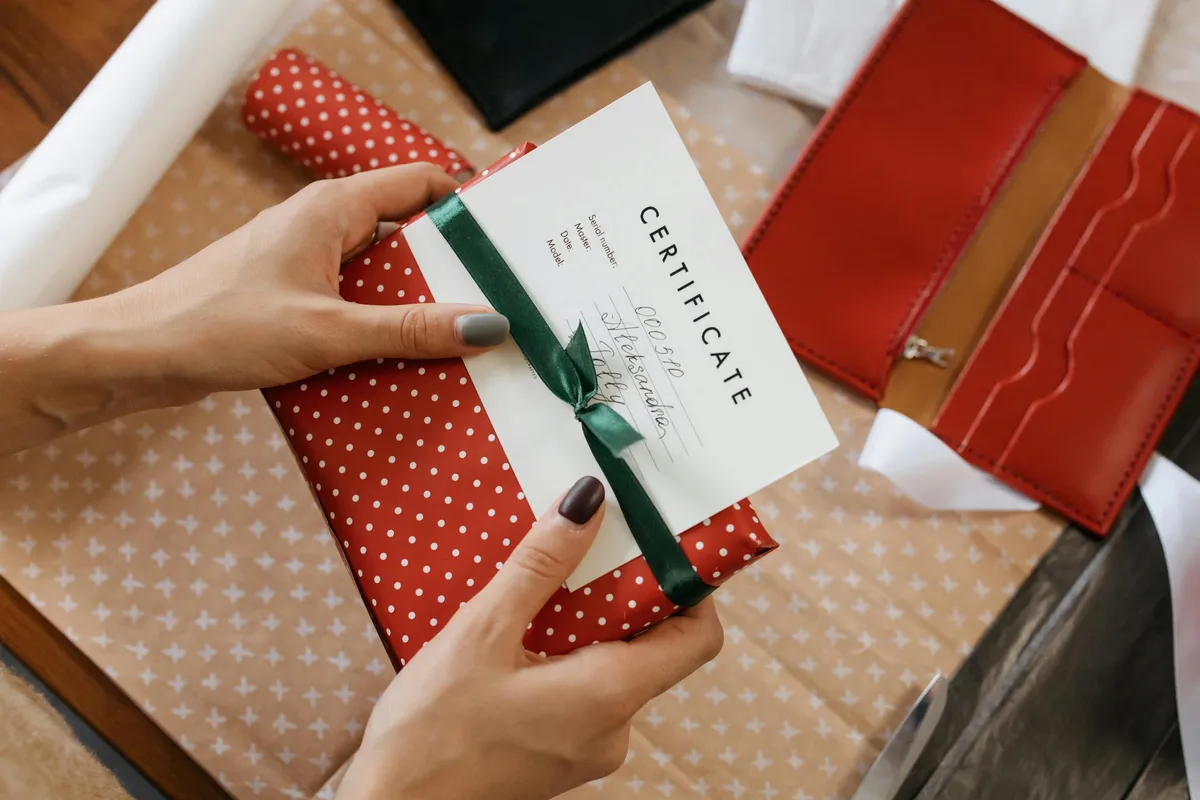
La période des fêtes entraîne un afflux d’achats de cartes-cadeaux. C’est un cadeau populaire, pratique pour celui qui l’offre. Pour le commerçant, cependant, environ 3 à 5 % des soldes de cartes-cadeaux ne sont jamais utilisés, ce qui représente des milliards de dollars de « bris » (breakage) chaque année. Cette valeur non utilisée influe sur la comptabilisation des produits et entraîne des conséquences fiscales importantes qui peuvent affecter la santé financière de votre entreprise.
Les cartes-cadeaux se présentent souvent sous deux formes principales :
Cartes-cadeaux : généralement des cartes numériques ou physiques qui peuvent être utilisées plusieurs fois jusqu’à l’épuisement complet du solde.
Certificats-cadeaux : habituellement sur papier, souvent assortis de limites plus strictes et généralement destinés à une seule transaction.
Cartes-cadeaux à usage multiple ou à usage unique
Le type de carte-cadeau peut influer sur la façon dont la taxe de vente est gérée.
Cartes-cadeaux à usage multiple : elles peuvent servir à plusieurs achats, ce qui complique le suivi des ventes imposables. Les détaillants doivent consigner chaque transaction avec exactitude, et la taxe de vente doit être appliquée correctement chaque fois.
Cartes-cadeaux à usage unique : elles servent généralement à une seule transaction, ce qui simplifie le calcul et la gestion de la taxe de vente. Une fois la carte utilisée, le processus fiscal est terminé.
Le suivi de chaque transaction devient encore plus important pour les détaillants qui exercent leurs activités dans des villes aux taux variables, comme Seattle ou Scottsdale.
Les cartes-cadeaux sont-elles assujetties à la taxe de vente?
Dans la plupart des territoires, la vente initiale de cartes-cadeaux et de certificats n’est généralement pas assujettie à la taxe de vente. En effet, l’acheteur n’acquiert pas à ce moment un produit tangible ou un service, mais un outil pour des transactions futures.
Avec les cartes-cadeaux, vous échangez en quelque sorte une forme d’argent (comptant ou crédit) contre une autre (la carte-cadeau). On peut y voir un transfert de fonds, et il ne s’agit donc pas d’une vente imposable de biens.
Complexités de la gestion de la taxe de vente sur les cartes-cadeaux
L’obligation fiscale réelle survient lorsque la carte-cadeau est utilisée pour acheter des biens ou des services. À ce moment, le détaillant doit imposer et percevoir la taxe de vente applicable en fonction de la valeur des articles achetés. Le mode de paiement, qu’il s’agisse d’argent comptant, de carte de crédit ou de carte-cadeau, n’a aucune incidence sur le calcul de la taxe de vente. Celui-ci repose toujours sur le prix de détail de l’article ou du service.
Retours et échanges
La gestion des retours et des échanges de cartes-cadeaux ajoute une autre couche de complexité :
Remboursements : lorsqu’un article acheté avec une carte-cadeau est retourné, le détaillant doit ajuster la taxe de vente perçue initialement. Cet ajustement doit respecter les lois fiscales de l’État, qui peuvent varier.
Échanges : si un article est échangé contre un autre, la taxe de vente du nouvel article doit être recalculée. Tout écart entre le montant de taxe initial et le nouveau doit être comptabilisé avec exactitude pour rester conforme.
Une tenue de dossiers rigoureuse est essentielle pour gérer la taxe de vente sur les retours et les échanges et pour éviter les erreurs qui pourraient entraîner des pénalités.
Dates d’expiration, frais d’inactivité et soldes non réclamés
Certaines cartes-cadeaux comportent des dates d’expiration ou des frais d’inactivité, ce qui peut avoir des conséquences fiscales :
Dates d’expiration : bien que le Credit CARD Act de 2009 interdise aux cartes-cadeaux d’expirer dans les cinq ans suivant la date d’émission ou la date du dernier chargement de fonds, certains États ont des règles supplémentaires. Les entreprises doivent se tenir au courant des lois propres à leur État.
Frais d’inactivité : certaines cartes-cadeaux peuvent entraîner des frais si elles restent inutilisées pendant une certaine période, ce qui réduit leur valeur. Les règles fédérales n’autorisent ces frais qu’après 12 mois d’inactivité, et pas plus d’une fois par mois. Ces frais peuvent influer sur le solde de la carte et avoir des conséquences fiscales.
Lois sur les biens non réclamés (escheatment) : dans certains États, les soldes inutilisés de cartes-cadeaux peuvent être considérés comme des biens non réclamés, ce qui oblige les entreprises à déclarer ces fonds et à les remettre à l’État après un délai déterminé.
Cartes-cadeaux numériques
Les cartes-cadeaux numériques sont un volet populaire du commerce électronique et posent de nouveaux défis pour la conformité à la taxe de vente :
Livraison numérique : les cartes-cadeaux numériques sont généralement envoyées par courriel ou par des plateformes en ligne, ce qui soulève la question des lois fiscales du territoire qui s’appliquent.
Transactions transfrontalières : lorsque l’acheteur, le destinataire et le détaillant se trouvent dans des États ou des pays différents, déterminer le taux de taxe applicable peut être compliqué. Les détaillants doivent appliquer les bonnes règles fiscales selon le lieu de la transaction.
Vendeurs tiers
De nombreuses cartes-cadeaux sont vendues par l’intermédiaire de plateformes tierces, ce qui ajoute une autre couche de complexité :
Lois sur les facilitateurs de place de marché : dans certains États, les plateformes de place de marché doivent percevoir et remettre la taxe de vente au nom des vendeurs tiers. Ces lois peuvent influer sur la façon dont les taxes sont gérées pour les ventes de cartes-cadeaux.
Les détaillants qui utilisent des plateformes tierces doivent comprendre leurs responsabilités en matière de perception et de remise de la taxe pour éviter des problèmes de conformité.
Stratégies de conformité et de réduction des obligations fiscales
1. Mettre en place des systèmes de suivi robustes
Investissez dans des systèmes de point de vente (PDV) et de comptabilité perfectionnés qui suivent avec exactitude les ventes de cartes-cadeaux, leur utilisation et les obligations de taxe de vente connexes. Il ne s’agit pas seulement de conformité : il s’agit d’avoir les données nécessaires pour prendre des décisions d’affaires éclairées.
2. Élaborer des politiques claires
Établissez des politiques bien définies pour le traitement des retours, des échanges et des cartes-cadeaux inutilisées. Vérifiez que ces politiques sont conformes à la réglementation sur la taxe de vente afin d’éviter les incohérences qui pourraient causer des problèmes de conformité.
3. Rester informé
La réglementation fiscale est souvent mise à jour. Se tenir au fait des changements, en particulier ceux qui touchent les transactions numériques et les lois sur les facilitateurs de place de marché, aidera votre entreprise à adapter efficacement ses stratégies de conformité.
4. Obtenir des conseils professionnels
Consultez des fiscalistes ou des juristes spécialisés dans les questions de taxe de vente liées aux cartes-cadeaux. Leur expertise peut aider votre entreprise à respecter toutes les lois fiscales pertinentes et à éviter des erreurs coûteuses.
Kintsugi vous aide à gérer la taxe de vente sur les cartes-cadeaux
La gestion de la taxe de vente n’a pas à être un défi insurmontable. Des solutions modernes comme l’automatisation de la taxe de vente de Kintsugi peuvent simplifier le processus et vous permettre de vous concentrer sur la croissance de votre entreprise. Grâce à des fonctions adaptées aux entreprises de commerce électronique et de SaaS, Kintsugi vous aide à rester conforme dans plusieurs territoires. Essayez Kintsugi Tax, réservez une démo dès maintenant ou inscrivez-vous gratuitement.